
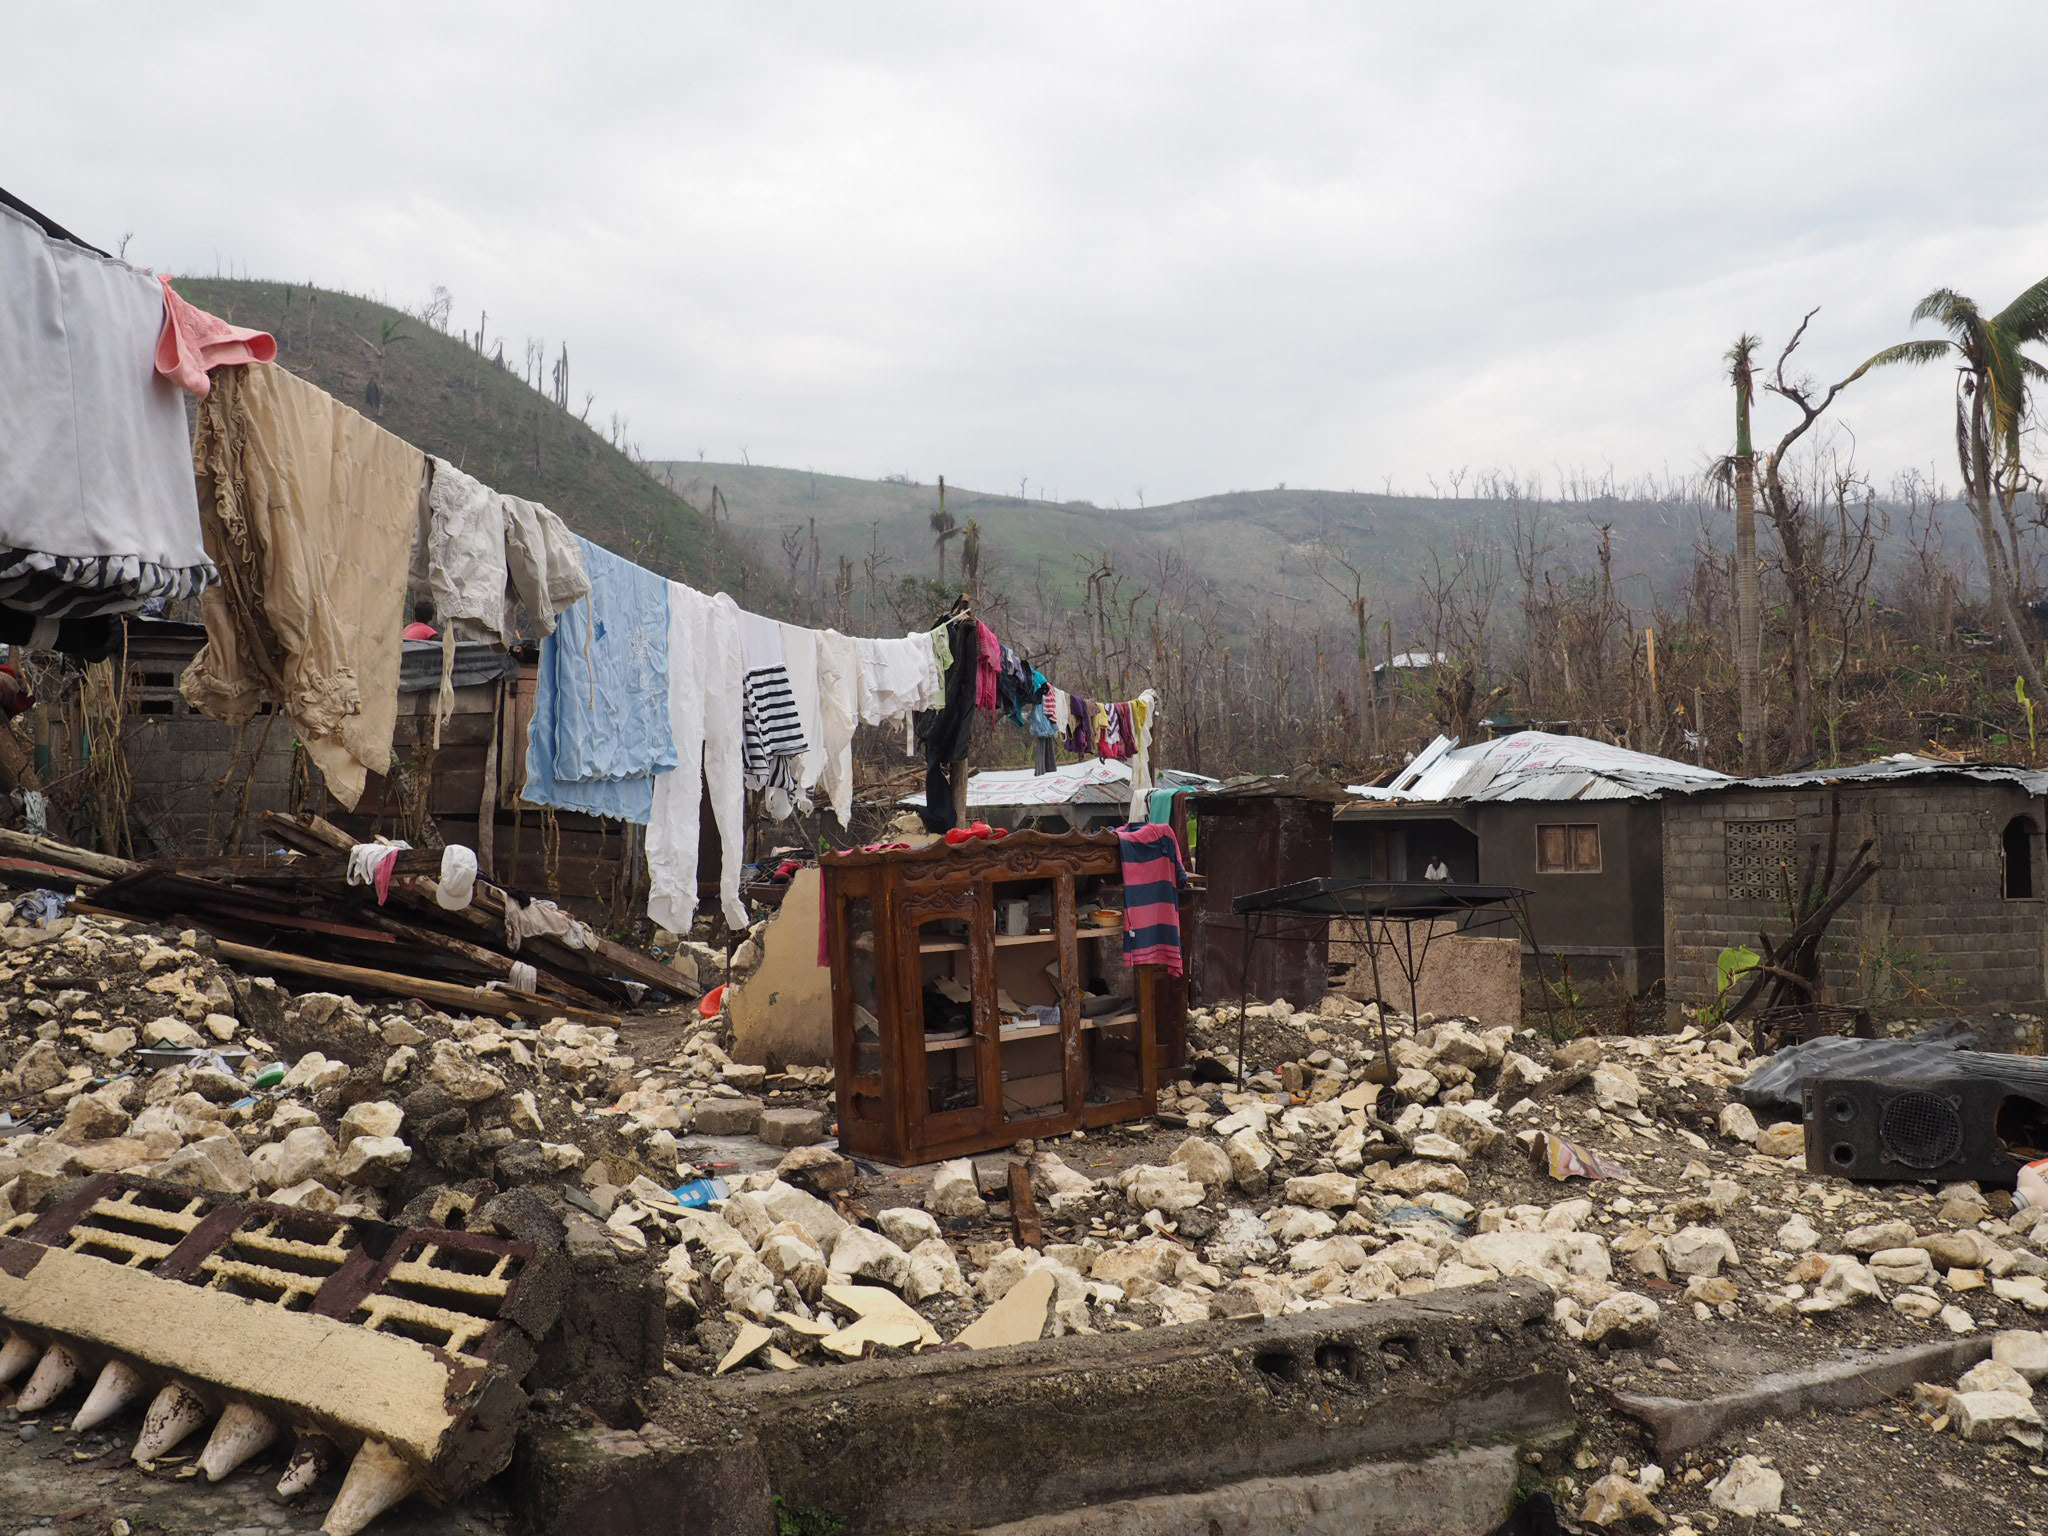
O mare parte din populația României se confruntă cu o vulnerabilitate financiară majoră în cazul în care locuințele sunt afectate de evenimente grave. Conform unei cercetări sociologice realizate de IRES pentru UNSAR, doar 17% dintre români susțin că dețin economii suficiente pentru a acoperi costurile generate de un dezastru natural sau de un incident major care le-ar afecta proprietatea. Această cifră subliniază lipsa unei pregătiri financiare adecvate pentru situații de criză.
Situația este îngrijorătoare deoarece aproape trei din zece persoane, respectiv 29% dintre respondenți, afirmă că ar avea nevoie de sprijin financiar suplimentar pentru a gestiona consecințele unui astfel de eveniment. În același timp, 15% dintre cetățeni declară că s-ar baza pe ajutorul oferit de stat sau de administrația locală pentru a face față cheltuielilor. Interesant este faptul că procentul celor care așteaptă sprijin de la autorități a crescut cu 3 puncte procentuale față de anul trecut.
În ceea ce privește tipurile de riscuri, românii identifică incendiul ca fiind cel mai frecvent eveniment care le-ar putea afecta locuința, menționat de 55% dintre participanți. Cutremurul este considerat de 50% dintre respondenți, explozia de 33%, iar vijeliile și furtunile de 32%. Aceste date reflectă percepția publicului asupra pericolelor care pot compromite rapid stabilitatea financiară a unei familii prin distrugerea activelor imobiliare.
Datele concrete de la companiile de asigurări membre UNSAR confirmă impactul real al acestor evenimente. În anul 2025, au fost achitate 1.181 de dosare de daună pentru incendii, cu o daună medie de aproximativ 10.500 de euro. Cea mai mare despăgubire plătită pentru un astfel de incident a ajuns la aproximativ 255.000 de euro. Totuși, nivelul de protecție rămâne scăzut, deoarece doar aproximativ 19% dintre locuințe erau protejate printr-o poliță facultativă.
Alexandru Ciuncan, președinte și director general al UNSAR, subliniază importanța pregătirii pentru astfel de situații și recomandă asigurarea facultativă. Aceasta poate completa polița obligatorie PAD și poate acoperi atât clădirea, cât și bunurile din interior, în funcție de contract. Riscurile incluse pot fi incendiul, furtuna, furtul sau anumite avarii ale instalațiilor de apă, oferind o formă de protecție financiară suplimentară pentru proprietari.
Protecția locuințelor prin asigurări facultative reprezintă un mecanism de gestionare a riscurilor care depășește simpla protecție obligatorie. În contextul în care resursele economice ale familiilor sunt limitate, aceste polițe pot acoperi diverse scenarii, de la furtuni la avarii tehnice. Capacitatea de a gestiona o pagubă majoră depinde direct de nivelul de asigurare și de disponibilitatea unor fonduri de rezervă pentru situații neprevăzute.