
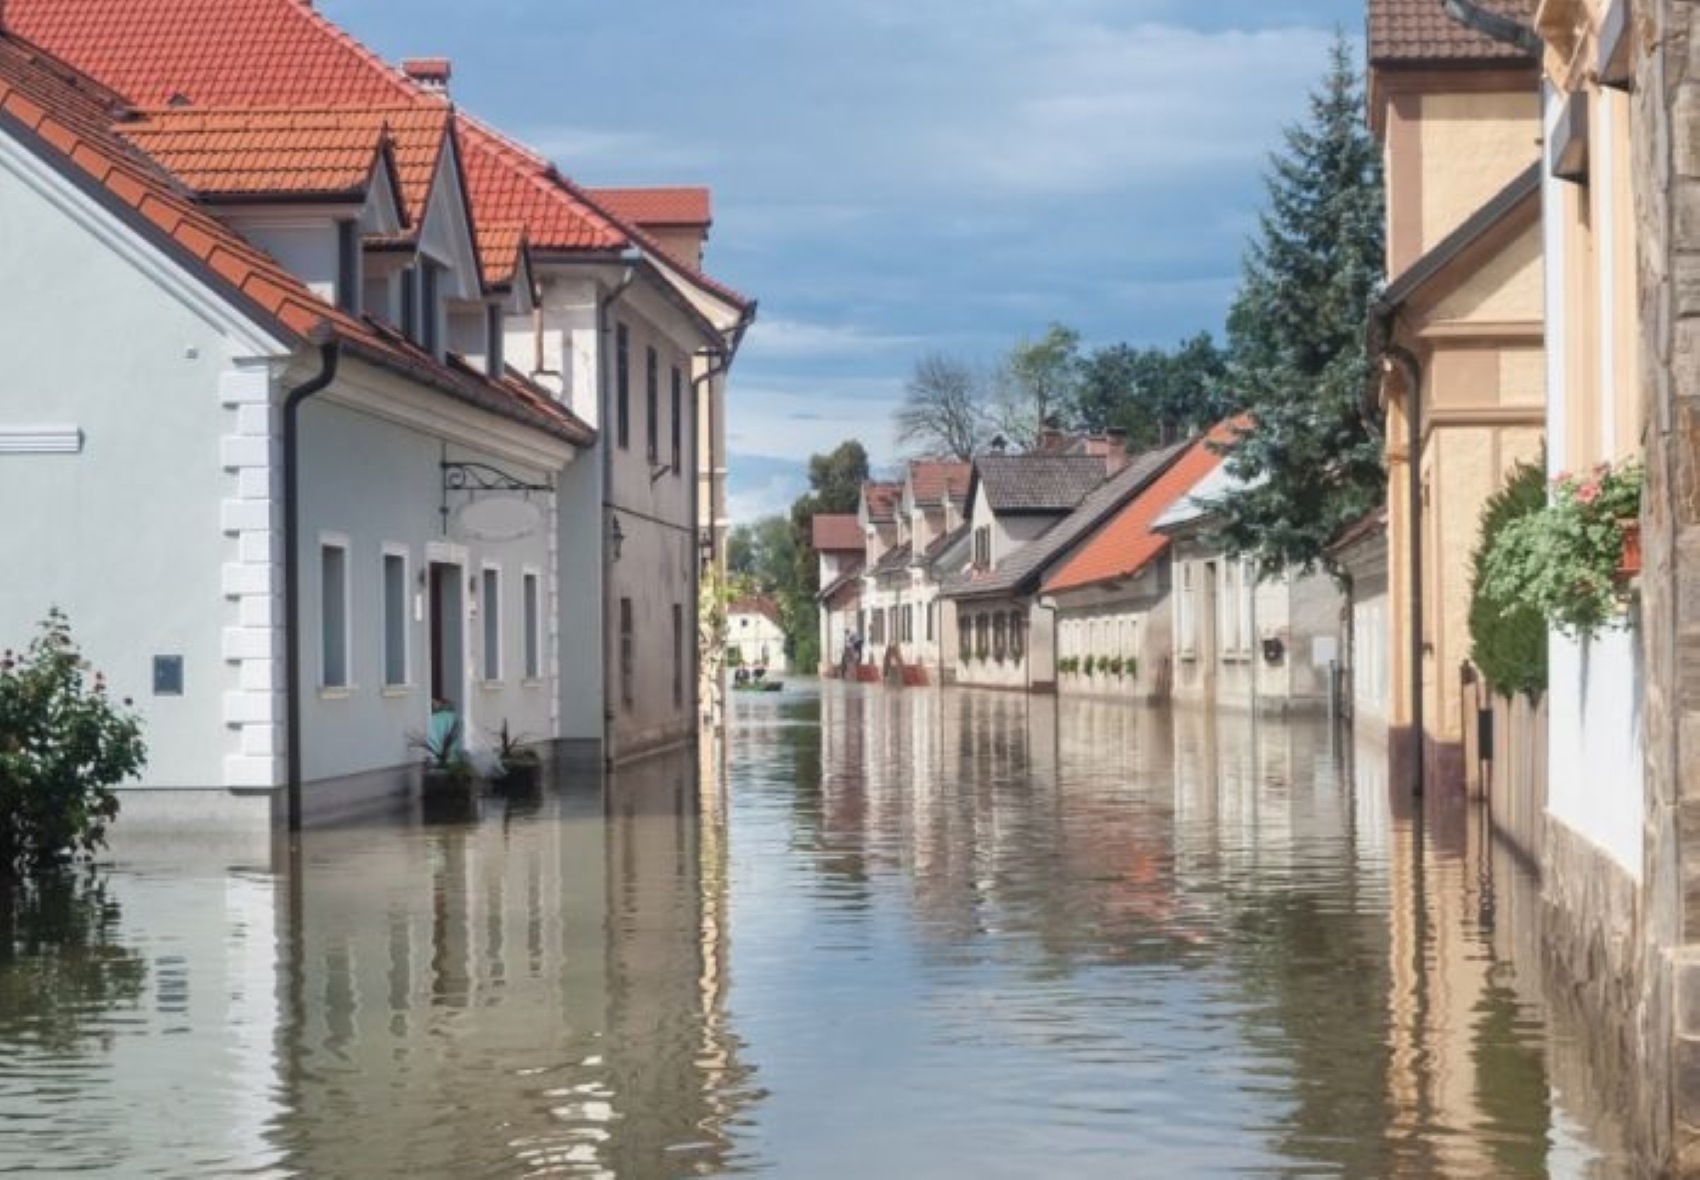
O mare parte dintre proprietarii de locuințe din România se confruntă cu o vulnerabilitate financiară semnificativă în cazul unor evenimente neprevăzute. Conform cercetărilor sociologice recente, aproximativ 29% dintre români susțin că ar necesita sprijin financiar suplimentar dacă locuința lor ar fi grav afectată de un incident major sau de un dezastru natural. Această situație evidențiază lipsa de pregătire financiară a unei porțiuni importante din populație în fața unor riscuri majore.
Situația este agravată de faptul că doar 17% dintre respondenți consideră că dețin economii suficiente pentru a acoperi singuri costurile generate de pagube. O daună severă poate implica sume foarte mari pentru reparații, înlocuirea bunurilor din casă sau chiar refacerea completă a structurii locuinței. Diferența dintre capacitatea actuală de economisire și costul real al unor astfel de evenimente poate transforma orice incident într-o problemă financiară de lungă durată.
În același timp, se observă o tendință de dependență față de resursele publice în momente de criză. În prezent, 15% dintre cetățeni indică faptul că s-ar putea baza pe sprijinul oferit de stat sau de primărie, o cifră care a crescut cu 3 puncte procentuale față de anul trecut. Această evoluție sugerează că ajutorul autorităților rămâne o soluție principală pentru o parte dintre români atunci când apar probleme financiare provocate de dezastre.
Pentru a reduce expunerea financiară, proprietarii pot opta pentru asigurarea facultativă a locuinței, care completează polița obligatorie PAD. În funcție de condițiile contractuale, această asigurare poate acoperi atât clădirea, cât și bunurile mobile din interior. Riscurile care pot fi incluse în astfel de polițe sunt diverse, cuprinzând incendiile, furtunile sau avariile la nivelul instalațiilor de apă, alegerea depinzând de valoarea proprietății și de riscurile specifice pe care proprietarul dorește să le gestioneze.
Alexandru Ciuncan, președinte și director general al UNSAR, subliniază importanța pregătirii pentru astfel de scenarii de risc. „Când ne gândim la siguranța locuinței, este important să ne întrebăm și cum am putea suporta financiar o pagubă majoră. Faptul că doar 17% dintre români consideră că ar avea economii suficiente arată cât de necesară este pregătirea pentru astfel de situații”, a declarat acesta, referindu-se la datele colectate de IRES pentru UNSAR.
Protecția locuințelor prin asigurări este un mecanism esențial pentru stabilitatea financiară a familiilor în fața riscurilor naturale. În România, sistemul de asigurări include atât componente obligatorii, precum PAD, cât și opțiuni facultative pentru o acoperire mai amplă. Capacitatea de a gestiona șocurile financiare rămâne însă o provocare majoră pentru majoritatea cetățenilor, care se bazează pe economii limitate sau pe intervenția autorităților.