
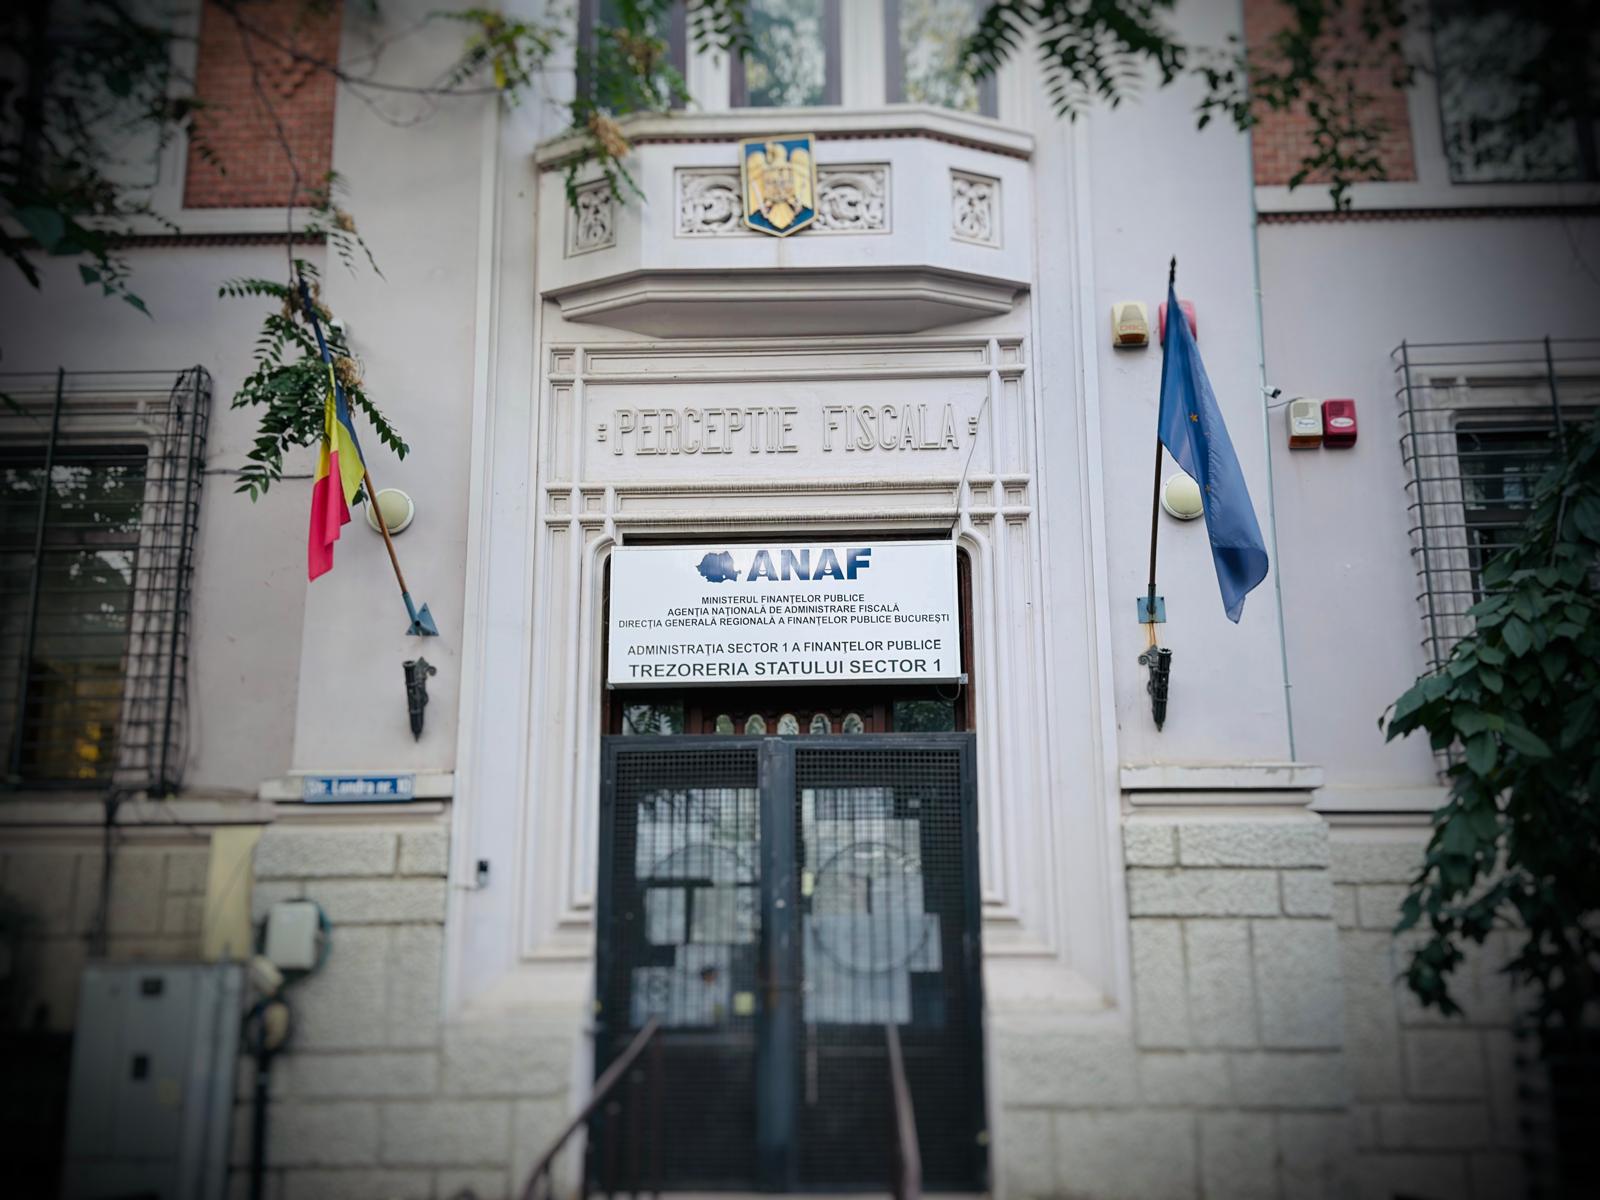
Agenția Națională de Administrare Fiscală (ANAF) a anunțat propunerea unor noi clarificări privind modul în care sunt soluționate deconturile cu sume negative de TVA care au opțiunea de rambursare. Această inițiativă vine după ce instituția a modificat recent regulamentul prin Ordinul nr. 1123/2026, publicat în Monitorul Oficial. Noua propunere vizează optimizarea proceselor de analiză pentru a asigura o aplicare unitară a regulilor de către organele fiscale.
Conform Codului de procedură fiscală, ANAF are capacitatea de a stabili, prin ordin, situații suplimentare în care contribuabilii pot prezenta un risc de rambursare necuvenită a TVA. În baza acestui mecanism, prin Ordinul nr. 1123/2026, au fost stabilite anumite situații și o procedură specifică pentru analiza deconturilor depuse de persoanele impozabile aflate în aceste categorii de risc. Această măsură este menită să monitorizeze mai strict fluxurile de bani.
Noua procedură prevede că persoanele impozabile identificate într-una dintre situațiile menționate în anexa nr. 6 la ordin vor fi înscrise într-o bază de date specială. Pentru aceste entități, solicitarea de rambursare nu va fi aprobată imediat, ci va fi soluționată doar după efectuarea unei inspecții fiscale anticipate. Scopul este de a verifica integritatea cererilor de rambursare înainte de efectuarea plății către contribuabil.
Proiectul de ordin propune o clarificare importantă a termenului „se află într-una dintre situațiile prevăzute în anexa nr. 6”. ANAF dorește ca identificarea cel puțin unei singure situații de risc să fie suficientă pentru ca decontul să fie trimis către organele de inspecție fiscală. Nu va mai fi necesară verificarea tuturor situațiilor din anexă pentru a declanșa inspecția, ceea ce va simplifica procedura și va reduce termenele de analiză.
Lista de risc include o serie de criterii, precum prezența administratorilor care figurează în baze de date speciale sau faptul că persoana impozabilă este în insolvență. De asemenea, sunt monitorizate firmele înființate cu mai puțin de 6 luni înainte de depunerea decontului sau cele care prezintă creșteri semnificative ale sumelor solicitate față de perioadele anterioare. Se verifică și corelația dintre valorile din RO e-Factura și cele din deconturile de TVA.
Aceste noi prevederi vor începe să fie aplicate pentru deconturile cu sume negative de TVA aferente lunii septembrie 2026, respectiv trimestrului III al anului 2026. Termenul limită pentru depunerea acestora este 26 octombrie 2026. Deconturile care sunt deja în curs de soluționare la momentul intrării în vigoare a ordinului vor rămâne supuse regulilor și procedurilor care erau în vigoare în momentul depunerii lor.
Contextul economic actual este marcat de o inflație de 6,6%, fapt ce a dus la scăderea puterii de economisire a populației de la 1.000 de lei la 670 de lei. Într-un astfel de climat, monitorizarea strictă a fluxurilor de TVA de către autorități urmărește protejarea resurselor bugetare și combaterea riscurilor de rambursare necuvenită în cadrul economiei naționale.