
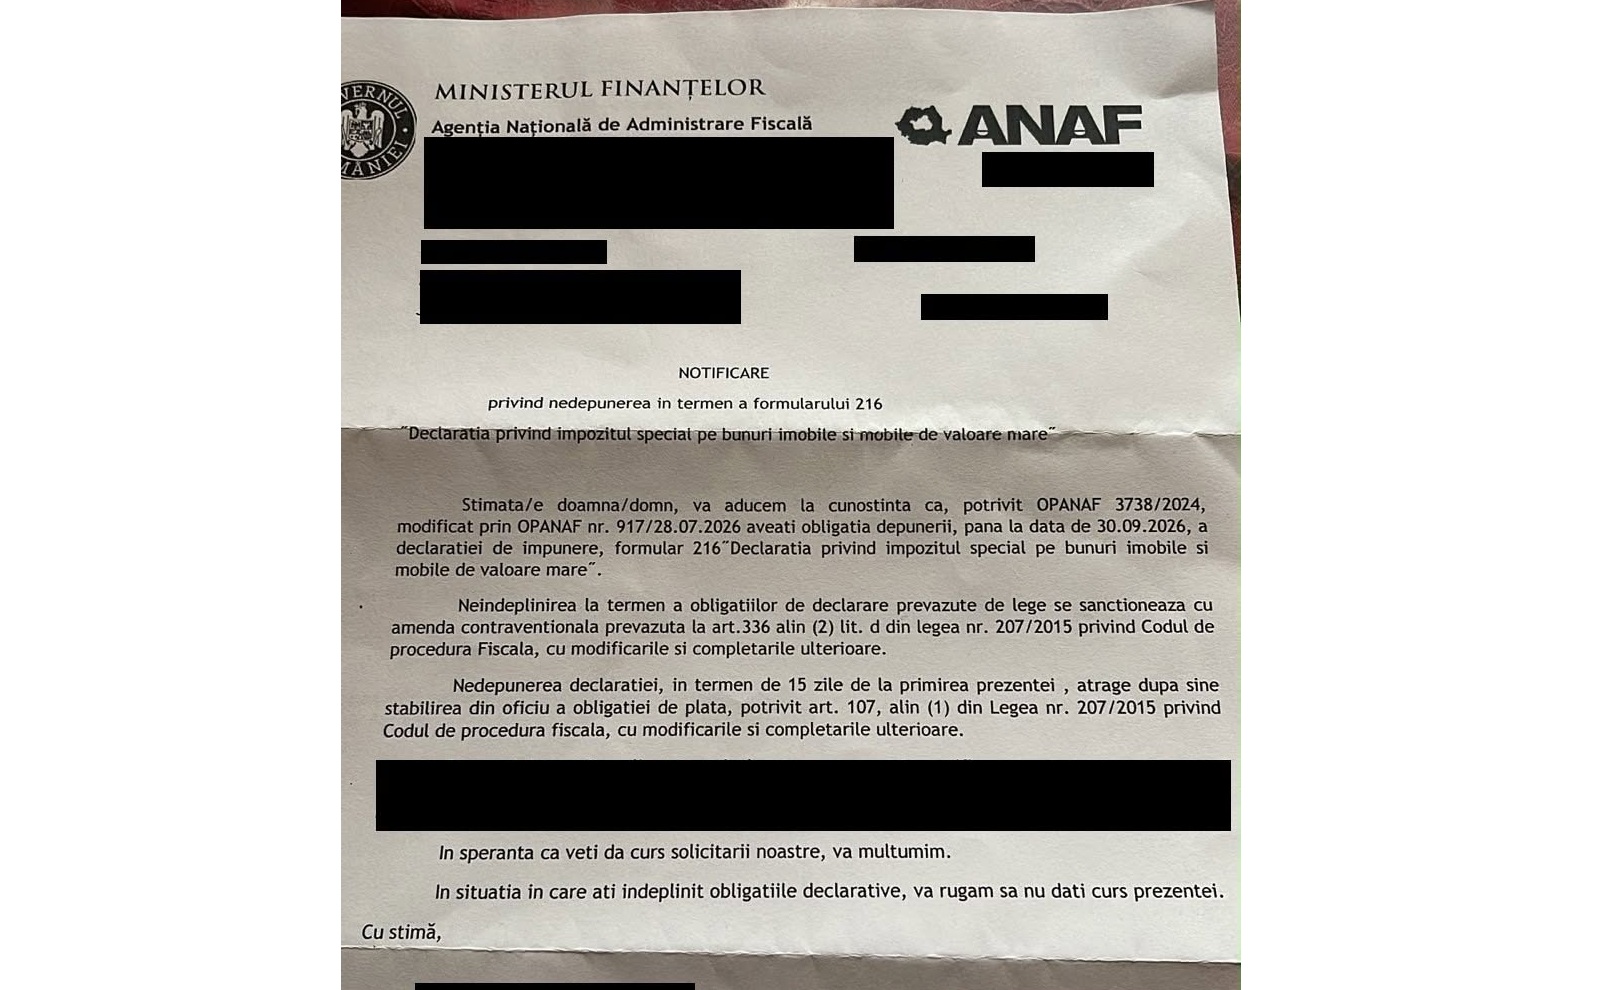
Agenția Națională de Administrare Fiscală (ANAF) a început procesul de trimitere a notificărilor către persoanele fizice vizate care au omis depunerea Formularului 216. Această procedură vizează declarația pentru plata taxei pe lux, aplicabilă proprietăților și vehiculelor de mare valoare. Informația a fost făcută publică de consultantul fiscal Cornel Grama, care a prezentat detalii despre obligațiile fiscale și riscurile care apar în cazul neconformității cu reglementările în vigoare.
Persoanele fizice care dețin, la data de 31 decembrie a anului precedent, o clădire rezidențială cu o valoare impozabilă mai mare de 2.500.000 de lei, au obligația de a depune declarația. Este esențial de menționat că calculul nu se face pe baza prețului de vânzare sau a valorii de piață, ci pe baza valorii impozabile comunicate de primărie în decizia de impunere. Pentru anul 2026, termenul limită pentru depunerea acestui document era stabilit la data de 30 septembrie 2026.
Calculul impozitului special urmează o formulă specifică: se scade plafonul de 2.500.000 de lei din valoarea impozabilă, iar diferența rezultată este taxată cu o cotă de 0,9%. De exemplu, pentru o proprietate cu o valoare impozabilă de 3.000.000 de lei, diferența de 500.000 de lei atrage un impozit de 4.500 de lei. În cazul în care imobilul are mai mulți proprietari, declarația se depune individual, fiecare co-proprietar completând un formular D216 pentru cota sa de proprietate.
În cazul în care un contribuabil primește o notificare de la ANAF, acesta dispune de un termen de 15 zile pentru a depune declarația. Ignorarea acestor comunicări poate avea consecințe financiare serioase, deoarece autoritatea fiscală poate stabili obligația de plată din oficiu. În astfel de situații, la suma datorată se pot adăuga dobânzi și penalități de întârziere, care încep să se calculeze începând cu ziua imediat următoare termenului de plată stabilit.
Taxa pe lux se aplică și pentru autoturisme, unde impozitul se calculează prin aplicarea cotei de 0,9% asupra diferenței dintre valoarea de achiziție și plafonul de 375.000 lei. Formularul D216 este instrumentul utilizat pentru declararea acestui impozit special pe bunurile imobile și mobile de valoare mare. Această structură fiscală este menită să colecteze contribuții suplimentare de la posesorii de active de lux, asigurând o monitorizare mai strictă a bunurilor de valoare mare.
Sistemul de impozitare a bunurilor de lux face parte dintr-un cadru fiscal care vizează veniturile și patrimoniul de nivel înalt. Implementarea acestor măsuri de colectare a impozitului special pe clădirile rezidențiale și autoturisme scumpe reprezintă o tentativă de ajustare a politicilor fiscale naționale. Această evoluție administrativă obligă contribuabilii să fie atenți la termenele de depunere pentru a evita sancțiunile aplicate de organele fiscale.