
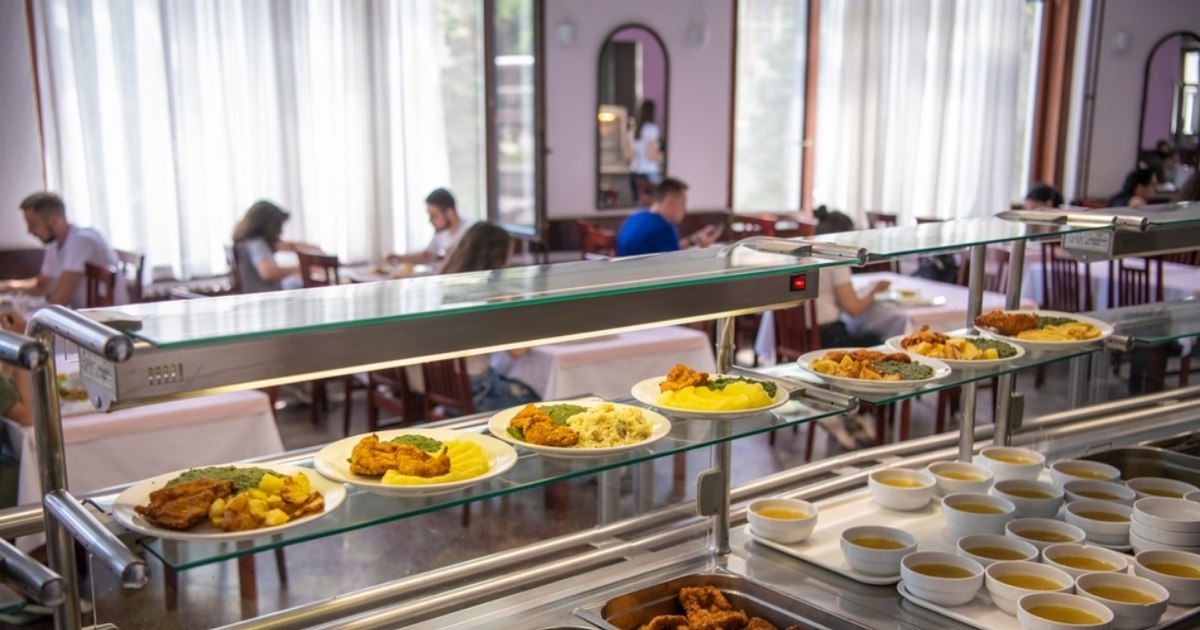
Angajatorii au la dispoziție două modalități principale pentru a acorda beneficiul de hrană salariaților: prin tichete de masă sau prin oferirea unei mese calde la locul de muncă. Deși ambele variante vizează suportarea costurilor cu alimentația, Codul fiscal le reglementează în moduri distincte, generând diferențe semnificative atât în ceea ce privește taxarea, cât și modul în care beneficiul este utilizat de către angajat sau gestionat de către companie.
În cazul tichetelor de masă, angajatul primește un instrument de plată nominal pe care îl poate folosi pentru achiziția de alimente sau la unități afiliate. Această metodă implică însă o taxare directă, deoarece tichetele sunt impozitate cu 10% și intră în baza contribuției de sănătate (CASS). De exemplu, pentru un beneficiu de 945 de lei pe lună, taxele pot ajunge la aproximativ 180 de lei, lăsând un beneficiu net de circa 765 de lei pentru salariat.
Pe de altă parte, masa oferită direct de angajator beneficiază de un regim fiscal mult mai favorabil, fiind neimpozabilă și neincludându-se în baza contribuțiilor sociale. Dacă o masă este evaluată la 45 de lei, angajatul primește întreaga valoare fără rețineri de impozit sau CASS, cu condiția respectării cerințelor legale. Totuși, această sumă ocupă spațiu în plafonul lunar de 33% din salariul de bază, un limitator comun pentru alte beneficii neimpozabile, precum abonamentele medicale sau cele sportive.
Pentru companii, alegerea dintre cele două variante depinde de structura pachetului de beneficii. Tichetele de masă nu reduc plafonul de 33% disponibil pentru alte facilități, oferind astfel mai mult spațiu pentru abonamente medicale sau cazare. În schimb, hrana oferită direct consumă din acest plafon, ceea ce poate limita alte avantaje. Totodată, furnizarea mesei necesită o evidență strictă a prezenței efective, deoarece zilele de concediu sau telemunca nu pot fi tratate automat ca zile cu masă acordată.
Din punct de vedere al utilizării, tichetele oferă libertate de alegere privind momentul și locul consumului, în timp ce masa la sediu este legată de programul companiei. O masă de 45 de lei oferită direct nu poate fi transformată în bani, dar valoarea sa rămâne intactă. Tichetele, deși pot fi folosite mai flexibil, sunt întotdeauna diminuate de reținerile fiscale obligatorii, ceea ce modifică puterea de cumpărare reală a salariatului în raport cu valoarea nominală a beneficiului.
În România, reglementările fiscale privind beneficiile salariale sunt esențiale pentru gestionarea costurilor de personal și a veniturilor nete. Codul fiscal stabilește limite clare pentru a echilibra stimulentele oferite de angajatori cu baza de impozitare a veniturilor. Aceste reguli influențează direct modul în care companiile își construiesc pachetele de salarizare pentru a rămâne competitive pe piața muncii, optimizând în același timp taxele datorate statului.